
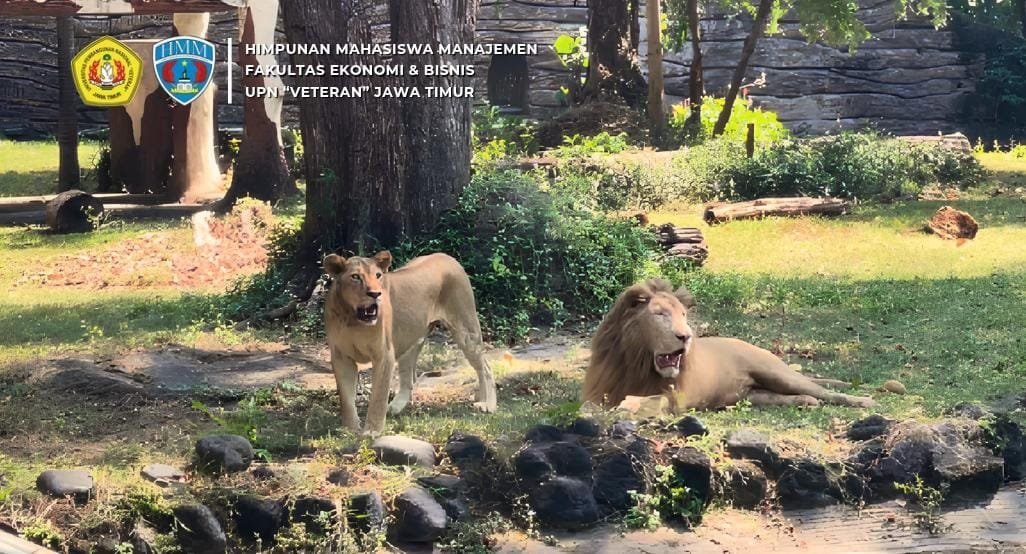
STUDI KASUS LEMBAGA PENGELOLA SATWA DAERAH: PENTINGNYA MENJAGA TATA KELOLA ORGANISASI
Surabaya, Jawa Timur – Viralnya foto dan video yang memperlihatkan kondisi sejumlah satwa tampak kurus dan diduga kekurangan pakan di media sosial mengungkap dugaan korupsi pengelolaan keuangan di salah satu perusahaan daerah yang bergerak di bidang pengelolaan taman satwa di Jawa Timur. Pada 21 Juli 2026, Kejaksaan Tinggi Jawa Timur resmi menetapkan mantan direktur utama sebagai tersangka. Selama menjabat pada periode 2016–2024, ia diketahui merangkap tiga jabatan strategis, yaitu Direktur Utama, Direktur Operasional, dan Direktur Keuangan.
Berdasarkan hasil penyidikan Kejaksaan Tinggi Jawa Timur bersama BPKP, ditemukan dugaan penyimpangan anggaran pada periode 2023–2024 yang menyebabkan kerugian negara lebih dari Rp10,2 miliar. Dugaan tersebut meliputi pencairan dana perusahaan disertai laporan pertanggungjawaban fiktif. Sementara itu, pihak manajemen memastikan operasional lembaga tetap berjalan normal, sedangkan penyidikan masih terus berlanjut.
Kasus tersebut tidak hanya menjadi persoalan hukum, tetapi juga menjadi cerminan bagaimana lemahnya fungsi manajemen dapat memengaruhi keberlangsungan sebuah organisasi. Dugaan penyimpangan yang terjadi selama bertahun-tahun menunjukkan bahwa permasalahan bukan hanya terletak pada tindakan individu, melainkan juga pada sistem pengelolaan organisasi yang belum berjalan secara optimal.
Dari perspektif manajemen keuangan, kasus ini menunjukkan adanya kelemahan dalam proses perencanaan, pengelolaan, dan pengawasan anggaran. Dugaan pengeluaran kas yang tidak sesuai prosedur, penggunaan dana untuk kepentingan pribadi, serta penyusunan laporan pertanggungjawaban fiktif mengindikasikan bahwa prinsip transparansi dan akuntabilitas belum diterapkan secara maksimal. Dalam sebuah organisasi, setiap penggunaan anggaran seharusnya melalui mekanisme persetujuan, pencatatan, dan evaluasi yang jelas agar dana dimanfaatkan sesuai dengan tujuan organisasi. Ketika sistem pengendalian internal tidak berjalan dengan baik, peluang terjadinya penyalahgunaan anggaran akan semakin besar dan sulit terdeteksi.
Selain itu, dari perspektif manajemen sumber daya manusia (SDM), rangkap jabatan yang dipegang oleh satu individu menunjukkan kurang optimalnya pembagian tugas dan wewenang dalam organisasi. Kondisi tersebut menghilangkan mekanisme checks and balances yang seharusnya berfungsi sebagai pengawas dalam proses pengambilan keputusan. Akibatnya, pengendalian terhadap penggunaan anggaran menjadi lemah dan risiko penyalahgunaan wewenang semakin tinggi.
Dampak dari lemahnya pengelolaan keuangan dan SDM kemudian terlihat pada manajemen operasional. Dugaan pemotongan anggaran pakan menyebabkan kebutuhan satwa tidak terpenuhi secara optimal sehingga memengaruhi kondisi kesehatan bahkan keselamatan beberapa satwa. Hal ini membuktikan bahwa keputusan dalam manajemen keuangan tidak hanya memengaruhi kondisi finansial organisasi, tetapi juga berpengaruh langsung terhadap kualitas operasional dan pelayanan. Bagi lembaga yang bergerak di bidang konservasi, keberhasilan operasional tidak hanya diukur dari kelancaran aktivitas sehari-hari, tetapi juga dari kemampuannya menjaga kesejahteraan satwa sebagai tanggung jawab utama organisasi.
Peristiwa ini menjadi pembelajaran bahwa keberhasilan suatu organisasi tidak hanya ditentukan oleh besarnya aset maupun pendapatan yang dimiliki, tetapi juga oleh kualitas tata kelola yang diterapkan. Penerapan prinsip Good Corporate Governance (GCG), seperti transparansi, akuntabilitas, tanggung jawab, independensi, dan kewajaran (fairness), menjadi landasan penting dalam membangun organisasi yang profesional, berintegritas, dan berkelanjutan.
Tips & Trik: Mencegah Celah Serupa di Organisasi atau Lembaga Publik. Pisahkan wewenang secara tegas — hindari rangkap jabatan strategis agar mekanisme checks and balances berjalan efektif. Perkuat transparansi pengelolaan anggaran dengan menyusun laporan keuangan yang terdokumentasi dengan baik dan melakukan audit secara berkala. Optimalkan sistem pengawasan internal dengan melibatkan auditor internal, auditor eksternal, dan dewan pengawas untuk memastikan pengawasan berjalan objektif. Sediakan mekanisme whistleblowing yang aman dengan memberikan saluran pelaporan yang menjamin kerahasiaan pelapor. Lakukan rotasi jabatan dan evaluasi kinerja untuk mencegah konsentrasi kekuasaan dan meningkatkan objektivitas dalam organisasi. Utamakan keputusan berbasis data dan hasil audit untuk memastikan setiap kebijakan didukung data yang valid dan dapat dipertanggungjawabkan.